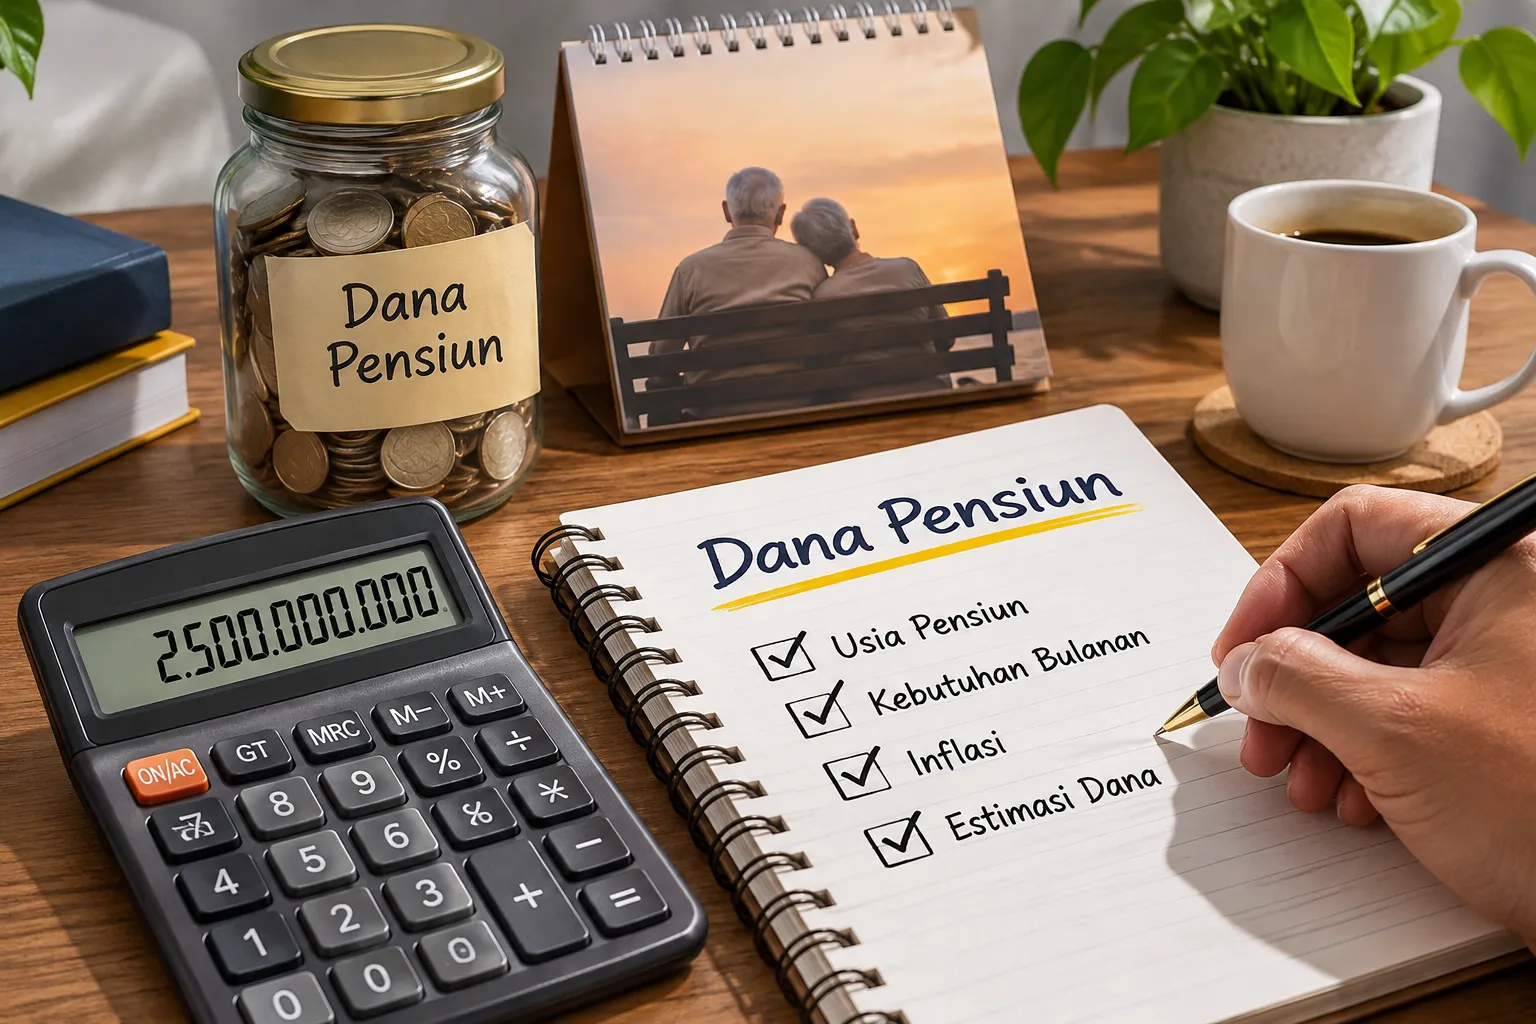
Cara menghitung dana pensiun tidak melulu urusan orang tua. Kamu juga bisa mulai menghitungnya dengan memperkirakan kebutuhan hidup bulanan setelah berhenti bekerja. Selanjutnya, sesuaikan angka tersebut dengan inflasi, hitung target tabungan, lalu kurangi dengan manfaat jaminan sosial. Dengan begitu, kamu bisa mengetahui kebutuhan dana pensiun sejak dini.
Jika bicara rencana pensiun, banyak orang berpegang pada prinsip “gampang diurus nanti”. Sayangnya, jalan tersebut terkadang berujung membebani anak dan terkatung-katung di hari tua.
Karena itu, persiapan masa tua sebaiknya dilakukan sejak masih muda. Kamu perlu menghitung kebutuhan sendiri dan menyiapkan sumber penghasilan tambahan. Tidak perlu bingung, proses tersebut bisa dimulai menggunakan kalkulator ponsel.
Sebelum menghitung, ada baiknya kamu mengenali beberapa jenis program pensiun. Sebab, dana pensiun, pesangon, dan Jaminan Hari Tua (JHT) memiliki fungsi berbeda.
Mengenal Dana Pensiun, Pesangon, dan JHT
Dana Pensiun merupakan badan hukum yang mengelola program pembayaran manfaat pensiun. Secara umum, terdapat dua jenis lembaga yang perlu kamu kenali.
Pertama, Dana Pensiun Pemberi Kerja (DPPK) yang didirikan perusahaan untuk karyawannya. Kedua, Dana Pensiun Lembaga Keuangan (DPLK) yang didirikan bank atau perusahaan asuransi jiwa.
Berbeda dengan DPPK, DPLK terbuka bagi masyarakat umum. Artinya, pekerja mandiri, pengemudi ojek daring, hingga pemilik warung bisa menjadi pesertanya.
Melalui DPLK, kamu menyetorkan iuran secara berkala. Selanjutnya, pengelola mengembangkan dana tersebut melalui instrumen investasi. Seluruh iuran dan hasil pengembangannya tercatat sebagai manfaat pensiun.
Misalnya, kamu menyisihkan Rp500 ribu setiap bulan. Meskipun terliat kecil, tapi konsistensi setoran bisa berkembang jadi tabungan besar dalam jangka panjang.
Perbedaan Pesangon, JHT, dan Jaminan Pensiun
Ketiganya sering muncul dalam obrolan mengenai pensiun. Meskipun begitu, sumber pembayaran dan mekanisme pencairannya berbeda.
Pesangon berasal dari perusahaan
Kamu berhak pesangon ketika mengalami pemutusan hubungan kerja (PHK), termasuk karena memasuki usia pensiun.
PP Nomor 35 Tahun 2021 mengatur perhitungan pesangon berdasarkan upah pokok dan tunjangan tetap. Pekerja yang memasuki usia pensiun memperoleh beberapa komponen pembayaran.
Komponen tersebut meliputi 1,75 kali uang pesangon, satu kali uang penghargaan masa kerja (UPMK), dan uang penggantian hak.
Sebagai contoh, Pak Anwar tercatat punya besaran gaji terakhir Rp10 juta dan masa kerja 25 tahun. Perhitungan pesangonnya menghasilkan Rp157,5 juta dari 1,75 x 9 bulan x Rp10 juta.
Sementara itu, UPMK menghasilkan Rp100 juta dari 1 x 10 bulan x Rp10 juta. Dengan demikian, total haknya mencapai Rp257,5 juta, belum termasuk uang penggantian hak.
Perusahaan juga dapat memperhitungkan manfaat program pensiun yang berasal dari iurannya. Namun, perusahaan tetap harus membayar selisih kekurangan sesuai ketentuan.
JHT
JHT berasal dari akumulasi iuran dan hasil pengembangannya. Berbeda dengan Jaminan Pensiun, BPJS membayarkan JHT sekaligus ketika peserta memenuhi persyaratan pencairan.
Peserta dapat mencairkan seluruh saldo ketika mencapai usia 56 tahun. Selain itu, peserta dengan masa kepesertaan minimal 10 tahun bisa mengambil sebagian saldo.
Pencairan sebagian tersebut mencakup 10 persen untuk persiapan pensiun atau 30 persen untuk perumahan. Peserta yang mengundurkan diri atau terkena PHK juga memiliki hak pencairan setelah masa tunggu satu bulan.
Jaminan Pensiun (JP)
Program ini bekerja seperti penghasilan rutin setelah kamu berhenti bekerja. Pembayaran berlangsung selama peserta memenuhi ketentuan manfaat pensiun.
Iuran JP mencapai 3 persen dari upah bulanan. Perusahaan menanggung 2 persen, sedangkan pekerja membayar sisanya melalui potongan gaji.
Misalnya, gajimu Rp10 juta dan masih berada di bawah batas upah JP. Perusahaan membayar Rp200 ribu, sementara potongan gajimu mencapai Rp100 ribu.
Peserta perlu memenuhi masa iuran minimal 15 tahun dan mencapai usia pensiun. Pada 2025, usia pensiun program JP mencapai 59 tahun. Ketentuan tersebut menaikkan usia pensiun satu tahun setiap tiga tahun hingga 65 tahun.
Namun, manfaat JP memiliki batas pembayaran bulanan. Pada awal 2025, batas atasnya mencapai Rp4.718.200. Karena itu, kamu tetap membutuhkan sumber penghasilan tambahan. Periksa ketentuan dan angka terbaru melalui BPJS Ketenagakerjaan.
Cara Menghitung Dana Pensiun
Setelah mengenali berbagai sumber manfaat pensiun, kamu bisa mulai menghitung kebutuhan pribadi. Agar lebih mudah, mari menggunakan contoh Anto, seorang karyawan berusia 35 tahun.
Anto memiliki gaji bulanan Rp8 juta dan menargetkan pensiun ketika berusia 60 tahun. Artinya, ia masih mempunyai waktu 25 tahun untuk mempersiapkan keuangannya. Saat ini, Anto juga masih memiliki cicilan KPR yang akan lunas dalam 15 tahun.
1. Tentukan kebutuhan hidup bulanan.
Anto memperkirakan kebutuhan hidupnya mencapai Rp6 juta setiap bulan. Angka tersebut sudah mencakup cicilan KPR yang masih berjalan.
Kebutuhan itu meliputi makanan, listrik, transportasi, cicilan rumah, dan kegiatan sehari-hari. Selain itu, Anto perlu menyediakan anggaran kesehatan karena kebutuhan medis biasanya meningkat seiring usia.
Setelah 15 tahun, cicilan KPR Anto akan lunas. Dengan demikian, kebutuhan hidup bulanannya berpotensi menurun ketika memasuki masa pensiun.
2. Perhitungkan inflasi.
Harga barang dan jasa akan berubah selama 25 tahun mendatang. Karena itu, Anto menggunakan asumsi inflasi tahunan sebesar 4 persen.
Dengan asumsi tersebut, kebutuhan Rp6 juta sekarang setara sekitar Rp16 juta pada 2051. Namun, perhitungan ini belum memperhitungkan berakhirnya cicilan KPR.
Misalnya, setelah KPR lunas, kebutuhan hidup Anto turun menjadi Rp4 juta per bulan. Nilai tersebut setara sekitar Rp10,7 juta pada 2051.
Artinya, Anto membutuhkan sekitar Rp128,4 juta setiap tahun ketika pensiun.
3. Kalikan kebutuhan tahunan dengan 25.
Salah satu patokan populer dalam perencanaan pensiun adalah aturan 4 persen. Prinsipnya, seseorang menarik sekitar 4 persen dari total dana setiap tahun.
Dengan demikian, kebutuhan tahunan Rp128,4 juta membutuhkan dana sekitar Rp3,21 miliar. Perhitungannya yaitu Rp128,4 juta dikalikan 25.
Namun, aturan tersebut berasal dari penelitian pasar Amerika Serikat. Karena itu, jangan menganggapnya sebagai jaminan keberhasilan investasi di Indonesia.
4. Kurangi dengan manfaat pensiun yang tersedia.
Anto memperkirakan saldo JHT, pesangon, dan tabungan lainnya mencapai Rp1,2 miliar. Angka tersebut merupakan perkiraan nilai ketika memasuki usia pensiun.
Selanjutnya, kurangi target Rp3,21 miliar dengan seluruh sumber dana tersebut. Hasilnya, Anto masih membutuhkan sekitar Rp2,01 miliar.
Jangan lupa memperhitungkan manfaat JP sebagai sumber penghasilan bulanan. Dengan demikian, kebutuhan penarikan tabungan pribadinya bisa lebih rendah.
5. Hitung jumlah setoran bulanan.
Anto menggunakan asumsi hasil investasi tahunan sebesar 7 persen. Dengan waktu investasi 25 tahun, ia perlu menyetor sekitar Rp2,46 juta setiap bulan.
Angka tersebut merupakan simulasi, bukan hasil investasi yang pasti. Sebab, nilai investasi bisa naik dan turun mengikuti kondisi pasar.
Setoran Rp2,46 juta setara sekitar 31 persen dari gaji bulanan Anto. Jumlah ini masih cukup besar jika dibandingkan dengan penghasilannya sebesar Rp8 juta.
Namun, coba lihat dampaknya jika ia menunda persiapan selama sepuluh tahun.
Dengan waktu investasi tersisa 15 tahun, setoran bulanannya meningkat menjadi sekitar Rp6,3 juta. Artinya, penundaan sepuluh tahun membuat kebutuhan setoran meningkat lebih dari dua kali lipat.
Tempat Menyimpan Dana Pensiun
Jika setoran Rp2,46 juta terasa berat, Anto masih memiliki beberapa pilihan. Pertama, ia bisa memulai dengan nominal lebih kecil.
Misalnya, Anto menyisihkan Rp1 juta setiap bulan. Kemudian, ia menaikkan setoran sebesar 10 persen setiap tahun mengikuti kenaikan gaji.
Selain itu, Anto bisa memanfaatkan kenaikan penghasilan untuk menambah investasi. Ia juga dapat mengurangi pengeluaran setelah KPR lunas dalam 15 tahun mendatang.
Anto bisa menggunakan Dana Pensiun Lembaga Keuangan (DPLK) sebagai salah satu tempat menyimpan investasi pensiun. Sebelum memilih penyelenggara, periksa izin dan informasi produknya melalui Otoritas Jasa Keuangan (OJK).
Perhatikan pula biaya pengelolaan, pilihan investasi, dan ketentuan pencairan. Dengan begitu, Anto bisa memilih program yang sesuai dengan kebutuhan dan kemampuan finansialnya.
Mulai Menghitung Dana Pensiun Hari Ini
Target Rp3,21 miliar milik Anto hanyalah simulasi. Kebutuhan setiap orang tentu berbeda, tergantung usia pensiun, gaya hidup, inflasi, dan sumber penghasilan.
Dalam contoh ini, Anto memiliki waktu 25 tahun untuk mempersiapkan dana pensiun. Ia juga masih harus membayar KPR selama 15 tahun dengan gaji bulanan Rp8 juta.
Karena itu, mulailah dengan menghitung kebutuhan hidup setelah cicilan rumah lunas. Kemudian, periksa saldo JHT, perkiraan pesangon, dan manfaat Jaminan Pensiun (JP).
Catat hasilnya dan evaluasi secara berkala. Jangan menunggu penghasilan meningkat atau usia mendekati pensiun untuk mulai menabung.